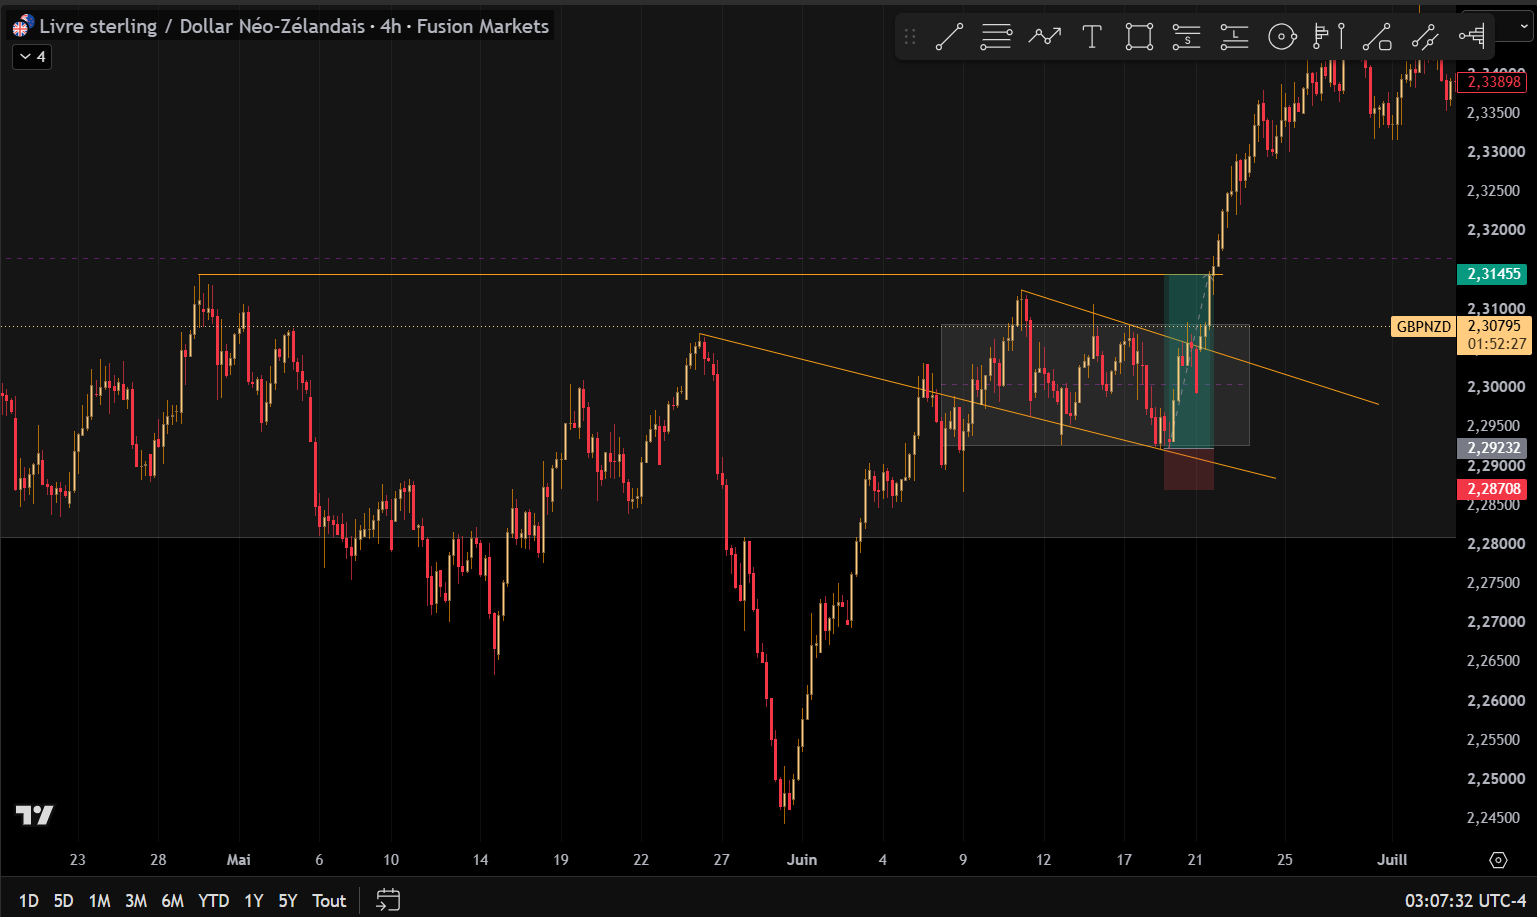
GBPNZD long +4,2R
Un trade réel, documenté écran par écran. Le 18 juin 2026, la Banque d'Angleterre publiait sa décision de taux à midi. Le setup se construisait depuis deux semaines dans le terminal, sur trois couches indépendantes : l'économie, le positionnement institutionnel et la foule retail. Les trois pointaient dans la même direction. Voici le raisonnement complet.
La force de la GBP s'imprimait sur tous les crosses
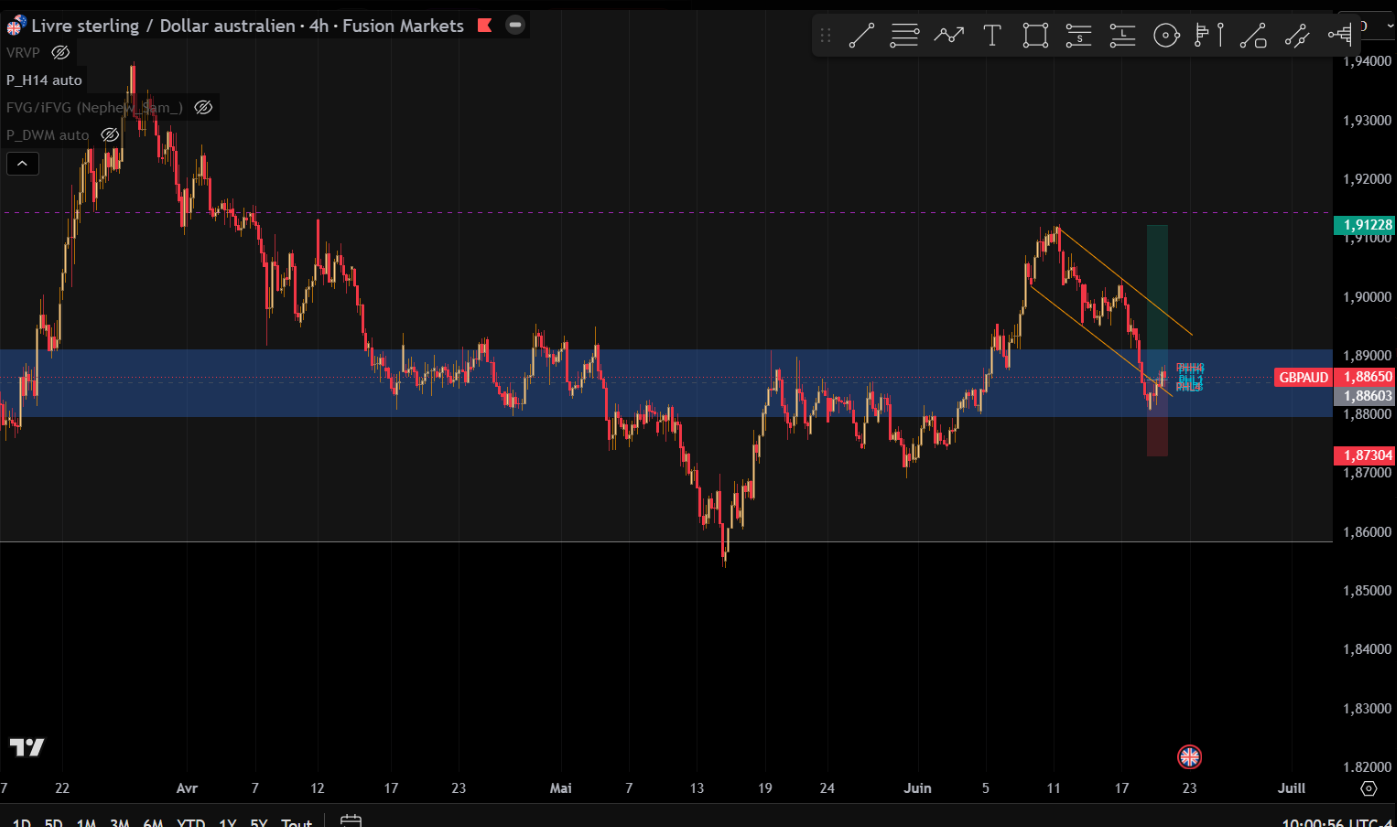
À la mi-juin, la livre était la devise la plus forte du tableau. La même structure se répétait sur les crosses GBP : une jambe haussière impulsive, un canal correctif descendant qui revenait dans une zone de demande, puis des acheteurs qui se présentaient au niveau. GBPNZD en offrait la version la plus propre : une consolidation de plusieurs semaines qui se compressait sous le plus haut de mars à 2,3145, avec une invalidation bien définie sous le range.
Une BoE hawkish en pause, une RBNZ bloquée au plus bas du cycle
L'écart de politique monétaire était le moteur du trade. Le 18 juin, la Banque d'Angleterre a maintenu son taux directeur à 3,75 % par 7 voix contre 2, les deux dissidents votant pour une hausse à 4 %. Le pricing du marché britannique était orienté à la hausse, environ 30 pb de plus d'ici fin 2026, avec un MPC qui prévenait ouvertement que l'inflation liée à l'énergie pourrait le forcer à agir.
En face, la RBNZ était à 2,25 %, le plus bas de son cycle après 325 pb de baisses, à la suite d'un vote partagé à 3 contre 3, chose rare, en mai. La reprise néo-zélandaise restait fragile et les marchés ne pricaient pas de première hausse avant septembre. Cela laissait un différentiel de taux de 150 pb en faveur de la GBP, avec le risque hawkish côté GBP et l'inertie dovish côté NZD.
CESI : les données UK battent le consensus à des plus hauts de plusieurs années, les données NZ restent plates
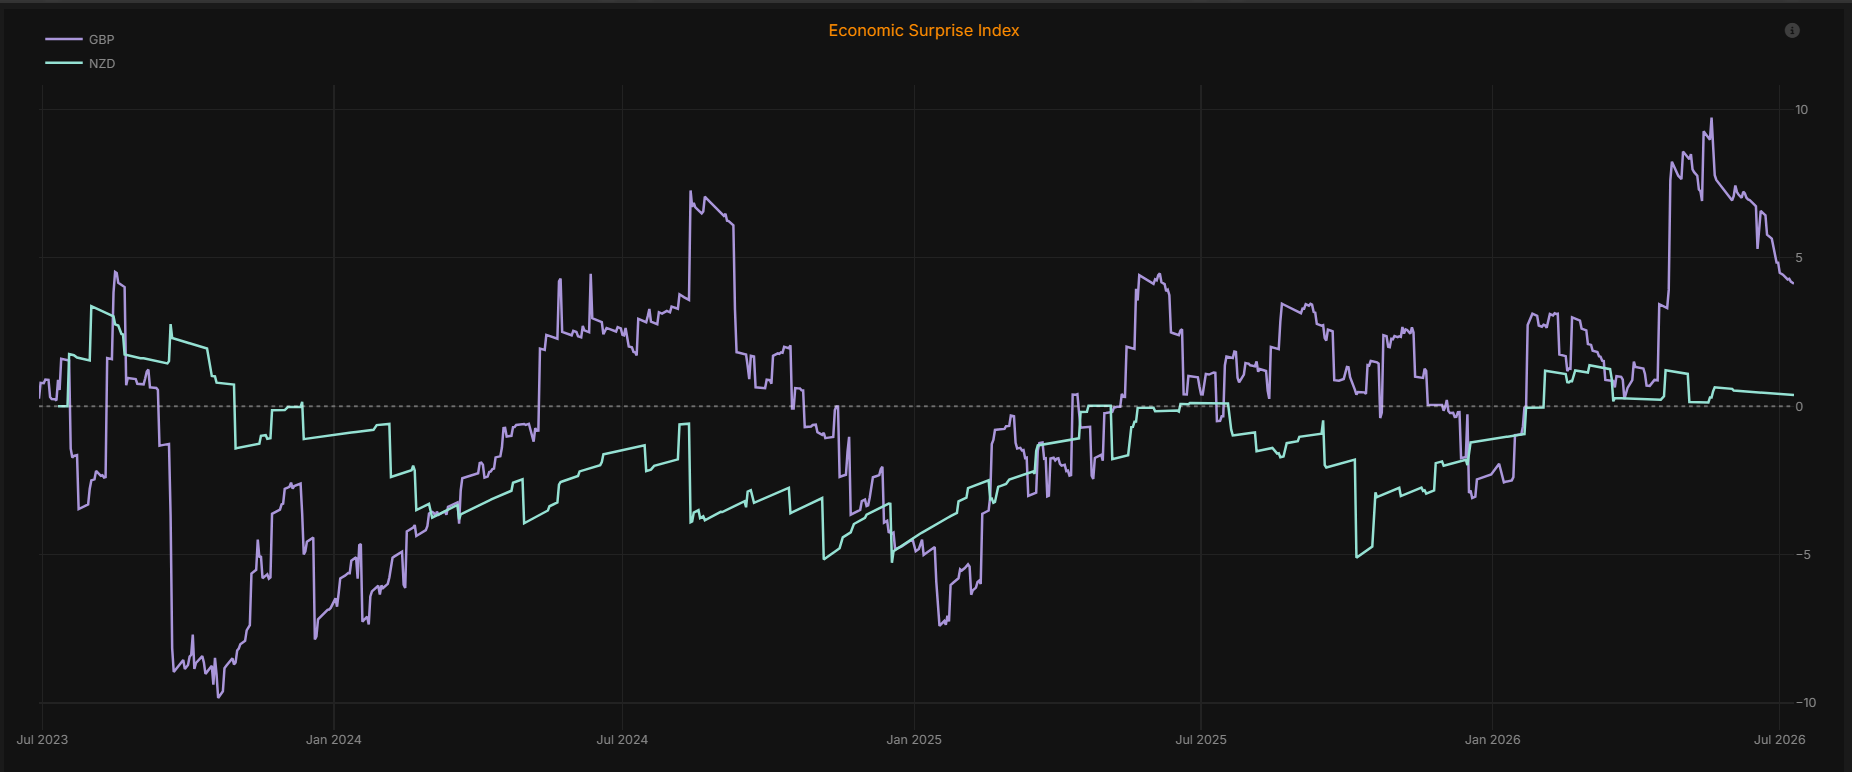
L'Economic Surprise Index rendait la divergence visible sur un seul graphique. Tout au long de juin, l'indice GBP a grimpé vers +9, son plus haut niveau depuis des années : les publications britanniques battaient le consensus semaine après semaine. Sur la même période, l'indice NZD restait plat autour de zéro. Quand une économie surprend régulièrement à la hausse pendant que l'autre se contente de répondre aux attentes, la paire a tendance à se réévaluer en faveur de celle qui surprend.
Les leveraged funds poussent leurs shorts NZD à un extrême de deux ans
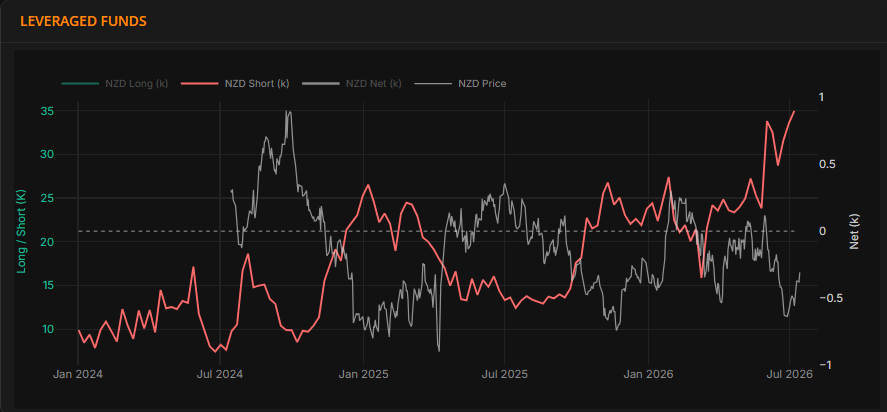
Les données COT confirmaient que le fast money allait dans le même sens. Les shorts NZD des leveraged funds ont grimpé régulièrement tout le printemps pour atteindre environ 35 000 contrats fin juin, le niveau le plus élevé sur la fenêtre de deux ans et demi, poussant le positionnement net profondément en territoire négatif. Les institutionnels ne jouaient pas contre la faiblesse du NZD. Ils l'accentuaient.
La foule était short à 90 % sur la paire
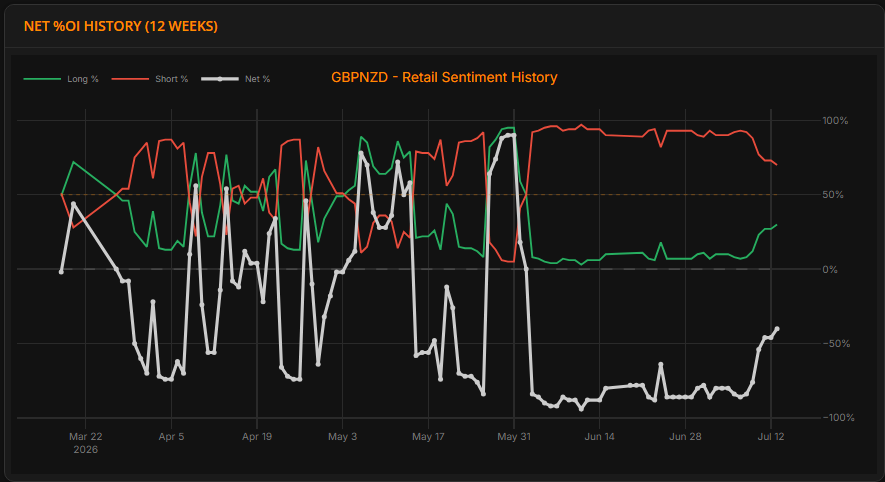
La lecture à contre-courant a scellé l'idée. Dès la fin mai, le positionnement net retail sur GBPNZD s'est effondré autour de moins 90 % : la foule était massivement short, à contre-tendance tout au long de la hausse. Un retail lourdement positionné à la fois contre le flux institutionnel et contre la divergence macro est historiquement l'une des confirmations les plus solides que suit le terminal.
Long dans le range, invalidation en dessous, déclenché par la BoE
Le trade : long GBPNZD dans la consolidation, stop sous le bas du range vers 2,2920, plan écrit dans le journal avant la publication. Le statu quo de la BoE avec deux votes pour une hausse a fait le reste : la paire a cassé le plus haut de 2,3145 la même semaine et s'est étendue jusqu'à la zone des 2,33. La position a été clôturée dans la force pour +4,2R, et l'entrée du journal renvoie au graphique CESI, à l'extrême COT et à la lecture du sentiment qui ont construit l'idée.
Construis ton prochain trade de la même façon.
Accès gratuit 7 jours, sans carte bancaire, résiliable à tout moment.
Obtenir mon accès gratuit maintenantCette étude de cas documente un trade réel à des fins pédagogiques. Elle ne constitue pas un conseil financier et les performances passées ne préjugent pas des résultats futurs. Le trading comporte un risque de perte important.