Ce que le marché sait déjà de la prochaine décision de la Fed
Avant chaque réunion de la Fed, les contrats à terme sur les taux affichent ce que le marché attend : une baisse, un maintien ou une hausse, avec une probabilité pour chacun. Anticiper les taux de la Fed, c'est lire ces attentes, suivre comment les news les déplacent, puis les comparer à celles des autres banques centrales, car c'est cet écart qui fait bouger les devises.
Guide de l'équipe MacroLens · exemples tirés du terminal le 30 octobre 2026
Ce qu'il faut savoir avant de suivre une décision.
La Fed, son mandat et son comité
La Réserve fédérale fixe le taux des Fed Funds, le taux auquel les banques américaines se prêtent leurs réserves au jour le jour. Ce taux est annoncé sous forme de fourchette (par exemple 3,75 % à 4 %) et sert de référence à tous les taux en dollars. La Fed le décide selon un double mandat fixé par le Congrès.
Plein emploiPremier volet du mandat.
Inflation à 2 %La stabilité des prix, second volet.
12 votantsDécision à la majorité simple.
8 réunions par anDont 4 avec projections.
Quand l'inflation dépasse la cible, la Fed tend à monter ses taux pour freiner la demande. Quand l'emploi se dégrade, elle tend à les baisser. Toute la difficulté vient des périodes où les deux volets tirent en sens contraire.
Comment se déroule une décision
- Le communiquéÀ 14 h à New York, soit 20 h à Paris la plupart de l'année : la décision, le vote et le texte qui la justifie. Chaque mot changé par rapport au communiqué précédent est scruté.
- La conférence de presseUne demi heure plus tard. Le ton du président peut nuancer ou contredire le communiqué, et le marché réagit souvent davantage à ce moment là.
- Les projections et le dot plotQuatre fois par an, en mars, juin, septembre et décembre : chaque membre place sous forme de point le taux qu'il juge approprié pour les années à venir.
- Les minutesTrois semaines après la réunion : le compte rendu des débats, qui révèle les désaccords entre membres.
Lire les probabilités de la prochaine réunion
Le terminal calcule, pour chaque réunion à venir, la probabilité d'une baisse, d'un maintien ou d'une hausse, à partir des contrats à terme sur les Fed Funds. C'est le même principe que l'outil FedWatch du CME.
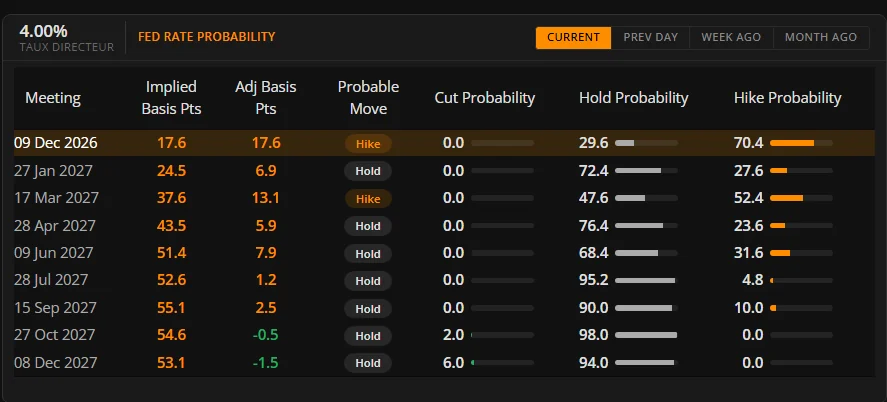
- Le taux directeur affiché : la borne haute de la fourchette actuelle.
- Le scénario dominant de la réunion, ici une hausse le 9 décembre 2026.
- La probabilité de hausse : 70,4 %, contre 29,6 % de maintien.
- Le même tableau la veille, il y a une semaine ou il y a un mois : de quoi voir si le marché a changé d'avis.
Une probabilité de 70 % n'est pas une prévision de la Fed. C'est ce que les contrats intègrent à un instant donné. Elle peut basculer en une journée après un chiffre d'inflation ou d'emploi, et la Fed elle même peut surprendre.
Suivre le chemin des taux et la façon dont il se déplace.
Le chemin des taux, réunion par réunion
Le même tableau donne deux colonnes en points de base (1 point de base vaut 0,01 %), qui se lisent différemment.
- Implied Basis Pts : le cumulLa variation totale attendue entre aujourd'hui et la réunion. Dans l'exemple, +17,6 en décembre 2026, +37,6 en mars 2027, +55,1 en septembre 2027.
- Adj Basis Pts : la réunion seuleCe qui est attendu à cette réunion précise. Dans l'exemple, +17,6 en décembre, +6,9 en janvier, +13,1 en mars.
- Implied : le cumul attendu depuis aujourd'hui jusqu'à la réunion.
- Adj : ce qui est attendu à cette réunion seule.
- Le sommet du cycle : +55,1 points de base cumulés en septembre 2027.
- Les premières valeurs négatives : le marché commence à envisager des baisses fin 2027.
Mises bout à bout, ces colonnes dessinent le chemin que le marché anticipe : où se concentrent les mouvements, quand le cycle atteint son sommet, et quand apparaissent les premiers mouvements inverses.
Les hausses se concentrent sur décembre 2026 et mars 2027. Le cumul plafonne autour de +55 points de base en septembre 2027, puis la colonne Adj devient légèrement négative en octobre et décembre 2027 : le marché commence à envisager des baisses après le sommet du cycle.
La courbe forward : ce qui a changé
La courbe forward trace le taux attendu mois par mois. Le terminal superpose la courbe actuelle, celle d'il y a une semaine et celle d'il y a un mois. L'écart entre elles montre comment les anticipations ont bougé.
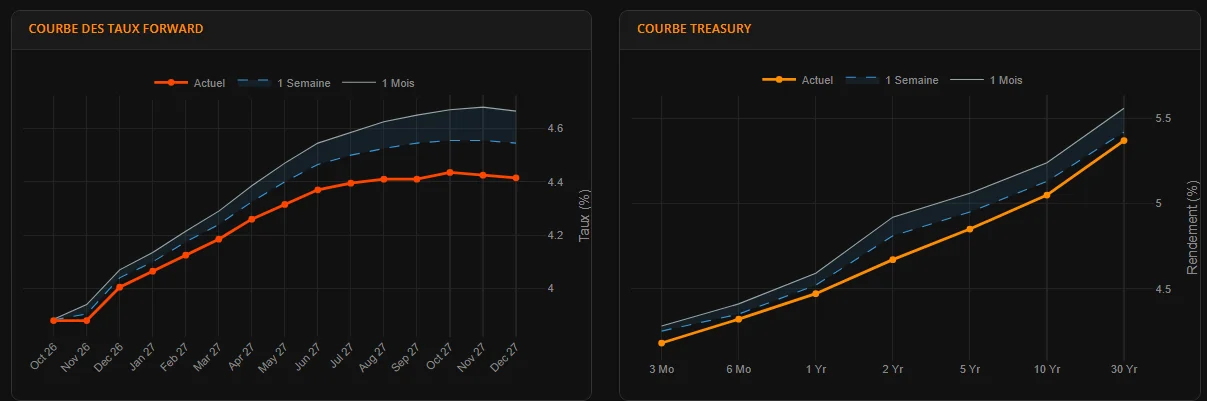
- Fin 2027, la courbe actuelle est nettement sous celle d'il y a un mois : le marché attend un sommet de taux plus bas.
- Les premiers mois ne bougent pas : la prochaine décision n'est pas remise en cause, c'est l'ampleur du cycle qui l'est.
- Le 2 ans a reculé avec la courbe forward : le marché obligataire confirme.
- Le sens du déplacementUne courbe qui monte traduit des anticipations plus restrictives (hawkish), une courbe qui descend des anticipations plus accommodantes (dovish).
- La partie qui bougeSi seuls les premiers mois bougent, le marché revoit la prochaine décision. Si c'est le bout de la courbe, il revoit l'ampleur de tout le cycle.
- La causeOn cherche dans le calendrier économique la publication ou le discours qui a déplacé la courbe : inflation, emploi, enquêtes d'activité, intervention d'un membre du FOMC.
La courbe Treasury : le 2 ans doit suivre
Le rendement du Trésor à 2 ans est l'échéance la plus sensible aux anticipations sur la Fed. S'il se déplace dans le même sens que la courbe forward, le mouvement est cohérent : c'est bien la Fed attendue qui fait bouger les taux.
- Le 2 ans suit : le marché obligataire confirme la lecture de la courbe forward. Dans l'exemple, le 2 ans a reculé avec elle sur le mois.
- Le 2 ans ne suit pas : une autre force joue, recherche de sécurité, besoins de financement du Trésor, prime de risque. La Fed n'explique alors qu'une partie du mouvement.
- Le 10 ans et le 30 ans parlent davantage de croissance, d'inflation de long terme et de prime de terme que de la prochaine réunion.
- Le scénario dominant de la prochaine réunion a t il changé depuis une semaine ?
- La courbe forward bouge t elle sur les premiers mois ou sur tout le cycle ?
- Quelle publication explique ce déplacement ?
- Le 2 ans suit il ?
La Fed face aux autres banques centrales.
Le repricing : la trace des news du mois
Le repricing est l'écart entre le pricing d'aujourd'hui et celui d'il y a un mois. Il résume à lui seul l'effet de toutes les news du mois sur les anticipations : chaque chiffre d'inflation, chaque rapport sur l'emploi, chaque discours qui a compté y a laissé sa trace.
- Repricing positif : le marché attend plus de hausses (ou moins de baisses) qu'il y a un mois. Les news ont été lues comme restrictives.
- Repricing négatif : le marché attend moins de hausses (ou plus de baisses). Les news ont été lues comme accommodantes.
Le repricing ne dit pas où vont les taux. Il dit ce que l'actualité a changé, et c'est précisément ce qui fait bouger les prix.
Pour le dollar, c'est l'écart qui compte
Une Fed qui monte ses taux ne suffit pas à faire monter le dollar. Si la BCE ou la Banque d'Angleterre montent davantage, le dollar peut baisser face à elles. On compare donc le pricing de la Fed à celui des autres banques centrales.
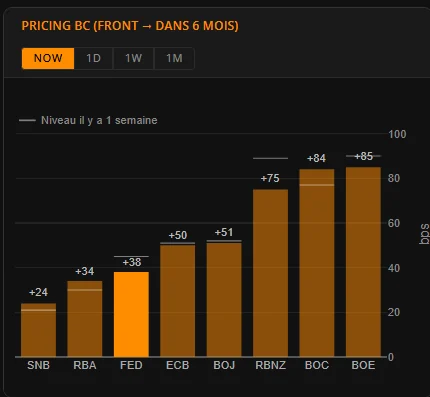
- La Fed (+38) est sous son trait de la semaine précédente : son pricing a baissé sur la semaine.
- La RBNZ montre l'écart le plus large sous son trait : la plus forte baisse de la semaine.
- La BoC est au dessus de son trait : son pricing a monté.
- Le classementUne devise dont la banque centrale est en haut du classement est soutenue par ses taux, une devise en bas l'est moins.
- Le trait de la semaineUne barre qui s'éloigne de son trait signale la banque centrale que les news ont le plus déplacée. C'est le repricing sur une semaine.
- La paireUne paire de devises se lit par l'écart entre ses deux banques centrales. Les écarts les plus marqués, et ceux qui bougent le plus vite, sont les plus intéressants à suivre.
Lire une paire : l'exemple de l'EUR/USD
Le terminal superpose sur un même graphique l'écart de repricing entre deux banques centrales, le différentiel de taux à 2 ans et le prix de la paire. On voit ainsi d'un coup d'œil si les taux et le prix racontent la même histoire.
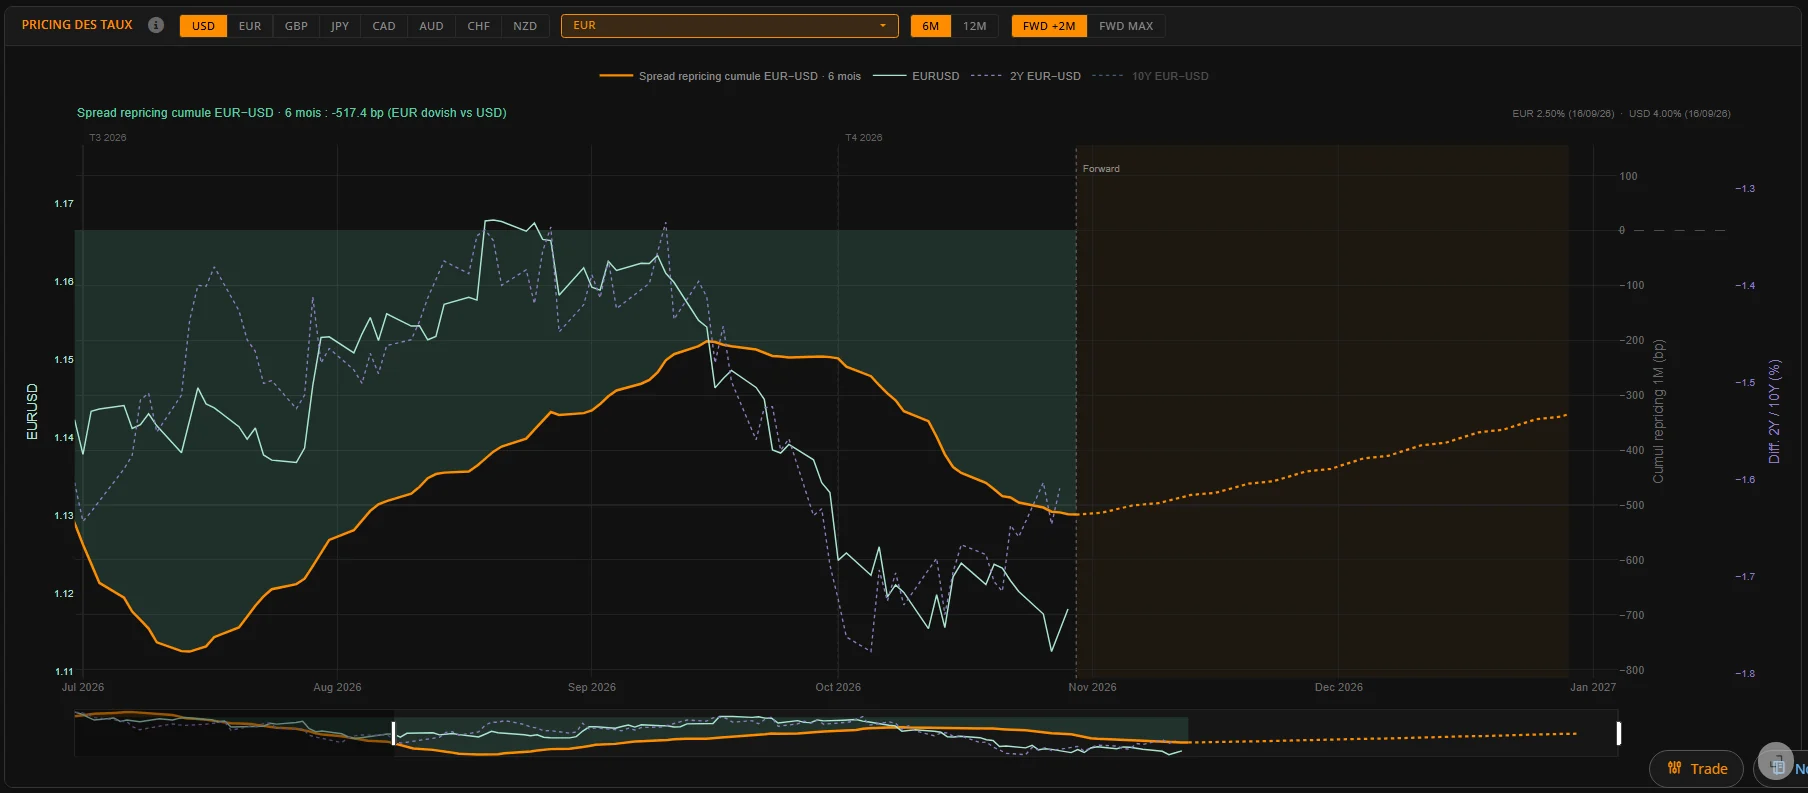
- Septembre : l'EUR/USD (ligne claire) et le différentiel 2 ans (pointillés violets) chutent alors que le repricing (ligne orange) reste plat. Le prix part avant le repricing.
- Octobre : le repricing chute à son tour. Les news du mois jouent nettement contre l'euro, il rattrape le prix.
- Fin octobre : le différentiel 2 ans remonte fortement, l'EUR/USD ne suit pas. C'est une asymétrie à surveiller.
- La zone Forward : ce que les contrats intègrent encore pour les mois à venir.
- L'écart de repricingIl dit quelle banque centrale les news ont rendue plus restrictive ou plus accommodante que l'autre. Dans l'exemple, les news d'octobre ont joué nettement contre l'euro.
- Le différentiel 2 ansIl doit aller dans le même sens. S'il le fait, le marché obligataire confirme la lecture.
- Le prixS'il suit les deux, le mouvement est porté par les taux. S'il s'en écarte, il faut chercher pourquoi.
- La zone ForwardÀ droite du graphique, ce que les contrats intègrent encore pour les mois à venir.
Repérer les asymétries de marché
Une asymétrie apparaît quand les taux et le prix ne disent plus la même chose. C'est souvent là que se trouvent les situations les plus intéressantes, à condition d'en comprendre la cause.
- Les taux bougent, le prix ne suit pasComme le différentiel 2 ans de l'EUR/USD fin octobre 2026 : le marché des changes n'a pas encore intégré ce que les taux ont intégré, ou un autre facteur retient le prix : recherche de sécurité, flux de fin de mois, positionnement déjà chargé.
- Le prix bouge sans repricingLe mouvement ne vient pas, ou pas encore, des anticipations de banques centrales. Soit le repricing finit par suivre, comme sur l'EUR/USD en octobre 2026, soit le prix s'essouffle faute de confirmation côté taux.
- Les news d'un côté pèsent plus que de l'autreQuand les publications d'une seule économie déplacent fortement son pricing pendant que l'autre reste stable, l'écart se creuse vite et la paire devient très sensible au prochain chiffre de ce pays.
Une asymétrie n'est pas un signal d'entrée. Elle peut durer des semaines, et le prix ne revient pas toujours vers les taux. Elle se croise avec le positionnement (rapport COT), le calendrier et la structure du prix.
Et les indices ?
Le même mécanisme s'applique aux indices actions, par d'autres canaux. Des hausses de taux attendues renchérissent l'actualisation des bénéfices futurs, ce qui pèse d'abord sur les valeurs de croissance du Nasdaq. Le Russell 2000, fait de plus petites entreprises souvent endettées à taux variable, réagit au coût du financement. Un repricing restrictif soutient aussi le dollar, ce qui pèse sur les bénéfices réalisés à l'étranger par les grandes entreprises américaines.
- La Fed décide selon un double mandat : plein emploi et inflation à 2 %.
- Les probabilités disent ce que le marché intègre, pas ce que la Fed fera.
- La courbe forward et le 2 ans montrent si les attentes durcissent ou s'assouplissent.
- Le repricing, l'écart avec le pricing d'il y a un mois, résume l'effet des news.
- Pour une devise, c'est l'écart entre deux banques centrales qui compte, et les asymétries avec le prix sont à surveiller.
Questions fréquentes
Qu'est ce que le FOMC ?
Le Federal Open Market Committee est le comité de politique monétaire de la Réserve fédérale. Il compte 12 votants : les 7 gouverneurs, le président de la Fed de New York et 4 présidents de Fed régionales qui changent chaque année. Il fixe le taux des Fed Funds lors de 8 réunions par an.
À quelle heure la Fed annonce t elle ses décisions ?
Le communiqué tombe à 14 h, heure de New York, soit 20 h à Paris la plupart de l'année. La conférence de presse du président commence une demi heure plus tard.
Comment sont calculées les probabilités de décision de la Fed ?
Elles se déduisent des prix des contrats à terme sur les Fed Funds, qui reflètent le taux moyen attendu chaque mois. En comparant ce taux attendu au taux actuel autour de chaque réunion, on obtient la probabilité d'une baisse, d'un maintien ou d'une hausse. C'est le principe de l'outil FedWatch du CME.
Quelle différence entre le dot plot et la courbe forward ?
Le dot plot montre ce que les membres de la Fed jugent approprié, quatre fois par an. La courbe forward montre ce que le marché anticipe, et se met à jour en continu. L'écart entre les deux indique si le marché croit la Fed ou parie contre elle.
Qu'est ce que le repricing des taux ?
C'est l'écart entre le pricing des taux d'aujourd'hui et celui d'il y a un mois. Il résume l'effet des news du mois sur les anticipations : positif quand elles ont été lues comme restrictives, négatif quand elles ont été lues comme accommodantes.
Probabilités de la Fed, courbes et pricing de huit banques centrales, à jour dans le terminal.
Ouvrir le terminalPour aller plus loin
- Comment lire le rapport COT : croiser les taux avec le positionnement des grands acteurs.
Sources
- Federal Reserve, Federal Open Market Committee
- Federal Reserve, calendrier des réunions et projections
- CME Group, contrats à terme sur les Fed Funds à 30 jours
- MacroLens, cartes Fed Rate Probability, courbes, Pricing BC et Pricing des taux, captures du 30 octobre 2026
Rédigé par l'équipe MacroLens · publié le 30 octobre 2026