Hawkish ou dovish : comment lire le ton d'une banque centrale ?
Une banque centrale est hawkish, ou restrictive, quand elle penche vers des taux plus hauts pour freiner l'inflation. Elle est dovish, ou accommodante, quand elle penche vers des taux plus bas pour soutenir l'emploi et la croissance. Pour un trader, le ton seul ne suffit pas : ce qui fait bouger une devise, c'est l'écart entre ce ton, les données et ce que le marché a déjà pricé.
Guide de l'équipe MacroLens · exemples tirés du terminal fin octobre 2026
Le vocabulaire et les réflexes de base.
Hawkish et dovish : le faucon et la colombe
Les deux mots viennent de l'anglais : le hawk est le faucon, le dove la colombe. En français, on parle de banque centrale restrictive ou accommodante. Les deux paires de mots disent la même chose, et ce guide les emploie l'une pour l'autre.
Hawkish = restrictifDes taux plus hauts, ou maintenus hauts plus longtemps.
Dovish = accommodantDes taux plus bas, ou des baisses plus rapides.
L'inflationCe qui pousse une banque vers un ton restrictif.
L'emploi et la croissanceCe qui la pousse vers un ton accommodant.
Le ton se juge toujours par rapport à quelque chose : le communiqué précédent, la cible d'inflation, ou ce que le marché attendait. Une banque qui garde ses taux inchangés peut très bien tenir un discours restrictif, si elle annonce que les baisses ne sont pas pour tout de suite.
Pourquoi le ton fait bouger les marchés
Un discours ou une publication modifie ce que le marché attend des taux. Ces attentes se transmettent aux rendements obligataires de court terme, puis à la devise.
- Un ton hawkish soutient en général la devise, car elle devient plus rémunératrice. Il pèse plutôt sur les indices actions, par le coût du financement, et sur l'or, qui ne rapporte aucun intérêt.
- Un ton dovish joue en sens inverse : devise plutôt affaiblie, indices et or plutôt soutenus.
- La limite : une devise se compare toujours à une autre. Si la banque centrale d'en face est encore plus restrictive, la devise peut baisser malgré un ton hawkish.
Ce que surveille la banque : l'inflation ou l'emploi
Chaque banque centrale a un mandat. La Fed en a deux, le plein emploi et une inflation à 2 %. La BCE vise d'abord la stabilité des prix, avec une cible de 2 %. Toute la question est de savoir quel volet préoccupe la banque à un moment donné.
Quelles publications penchent de quel côté
Chaque grande publication économique se lit par rapport à sa prévision. Un chiffre plus fort que prévu sur l'inflation, l'emploi ou l'activité donne à la banque une raison de rester ferme. Un chiffre plus faible lui donne une raison d'assouplir.
| Publication | Plus fort que prévu | Plus faible que prévu |
|---|---|---|
| Inflation (CPI, PCE), surtout sous jacente | restrictif | accommodant |
| Créations d'emplois (NFP) | restrictif | accommodant |
| Salaires horaires | restrictif | accommodant |
| Taux de chômage | accommodant | restrictif |
| Inscriptions au chômage | accommodant | restrictif |
| PIB, ventes au détail | restrictif | accommodant |
| Enquêtes d'activité (PMI) | restrictif | accommodant |
| Prix à la production (PPI) | restrictif | accommodant |
Les deux lignes surlignées se lisent à l'envers : un chômage plus élevé que prévu est une mauvaise nouvelle pour l'emploi, donc une raison d'assouplir. Le calendrier du terminal colore le chiffre réel selon sa position face à la prévision, pas selon son effet sur la devise : un chômage en vert n'est pas une bonne nouvelle. Le détail de la lecture d'une annonce est dans le guide Trader une annonce économique.
Où se cache le ton
- Le communiquéLa décision et le texte qui la justifie. Chaque mot changé par rapport au communiqué précédent est comparé.
- La conférence de presseLe dirigeant de la banque peut nuancer ou durcir le communiqué. Le marché réagit souvent davantage à ce moment là.
- Les discoursEntre deux réunions, chaque membre qui s'exprime peut déplacer les attentes, surtout s'il change de ton.
- Les minutesLe compte rendu des débats, publié quelques semaines plus tard, révèle les désaccords entre membres.
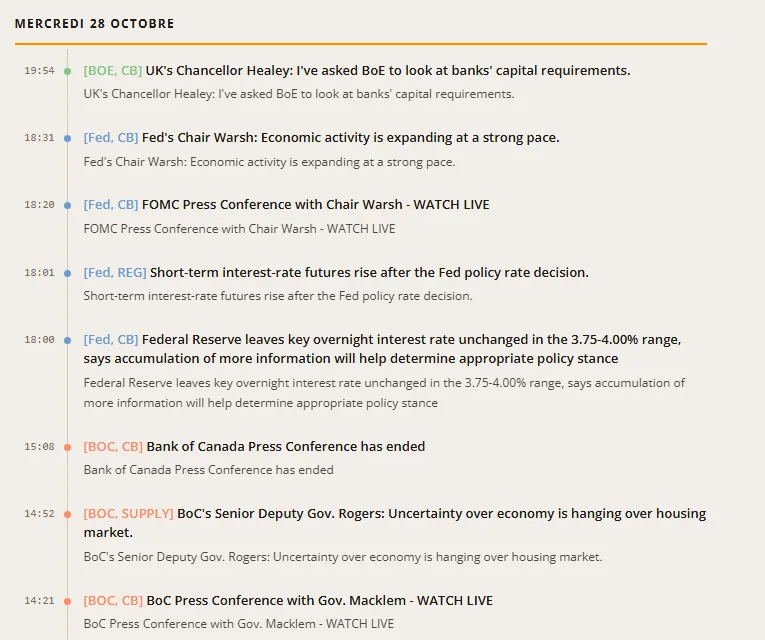
- Le communiqué : taux inchangés dans la fourchette de 3,75 % à 4 %, et une banque qui attend plus d'informations pour décider de la suite.
- Une minute plus tard, les contrats à terme sur les taux courts réagissent : c'est la première trace du communiqué dans le pricing.
- Pendant la conférence de presse, le président de la Fed décrit une activité qui progresse à un rythme soutenu. Une phrase de ce type se lit comme restrictive : rien ne presse pour baisser les taux.
Hawkish ne veut pas dire « va monter ses taux à la prochaine réunion ». Le ton indique une direction et une intensité. Ce qui fait bouger le marché, c'est ce ton comparé à ce qui est déjà pricé, et c'est l'objet du niveau suivant.
Lire chaque événement dans le bon sens, et mesurer ce qui est déjà pricé.
Le sens de lecture de chaque événement
Les publications économiques ne sont pas les seules à déplacer le ton. Budget, salaires, pétrole, droits de douane : chaque événement se ramène à une question simple. Pousse t il l'inflation vers le haut, ou la croissance vers le bas ?
| Événement | Lecture restrictive | Lecture accommodante | Ce qui tranche |
|---|---|---|---|
| Budget | Relance, déficit qui se creuse : plus de demande | Rigueur, hausses d'impôts : moins de demande | L'économie est elle déjà proche de la surchauffe ? |
| Salaires, social | Hausse du salaire minimum, accords salariaux élevés | Gel des salaires, chômage partiel qui monte | Les hausses durent elles ? Elles nourrissent l'inflation des services. |
| Pétrole, conflit | Inflation importée qui grimpe | Pouvoir d'achat amputé, croissance freinée | Le pays importe il son énergie ? Ce que mesure le marché, au niveau 3. |
| Droits de douane | Prix des importations plus élevés | Commerce et investissement qui ralentissent | Le pays impose il les droits, ou les subit il ? |
| Tension financière | Rarement | La banque protège la stabilité du système | L'inflation laisse t elle une marge ? |
| Nomination, pression politique | Dirigeant perçu comme ferme | Dirigeant perçu comme conciliant, doute sur l'indépendance | La crédibilité de la banque face à l'inflation. |
Le 28 octobre 2026, le budget britannique figurait au calendrier comme une annonce à fort impact. La lecture du terminal pour la Banque d'Angleterre était claire : un budget jugé ferme prolongerait le resserrement anticipé, un budget bénin le réduirait.
La direction commune et les asymétries
Le marché ne réagit pas à une news, il réagit à l'écart entre la news et ce qu'il attendait. Quand le pricing penche déjà fortement d'un côté, une news dans le même sens ajoute peu. Une news dans l'autre sens peut tout défaire.
- La direction communeDans quel sens penche le pricing : combien de hausses ou de baisses sont intégrées, et dans quel sens il a bougé sur le mois.
- L'événement contraireCelui qui irait contre ce pricing. Pour une banque dont une hausse est pricée à la prochaine réunion, c'est une pause.
- Ce qui serait effacéLe nombre de points de base pricés pour cette réunion (1 point de base vaut 0,01 %). Plus il est élevé, plus la réaction à l'événement contraire peut être forte.
Le terminal fait ce travail dans son brief hebdomadaire : pour chaque banque, il donne son ton sous forme de badge, dovish, neutre ou hawkish, avec un pourcentage qui monte avec la fermeté, puis il signale ce qu'une décision ou une publication effacerait.
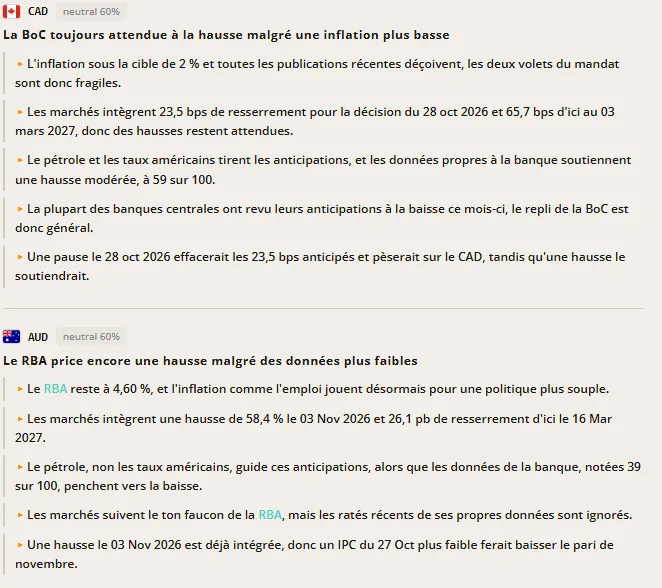
- Le ton de la Banque du Canada : neutre, à 60 %.
- Une hausse de 23,5 points de base est pricée pour la réunion du 28 octobre. Une pause les effacerait d'un coup et pèserait sur le CAD.
- Pour la Banque de réserve d'Australie, une hausse en novembre est déjà intégrée : seul un IPC plus faible que prévu aurait un vrai effet, à la baisse.
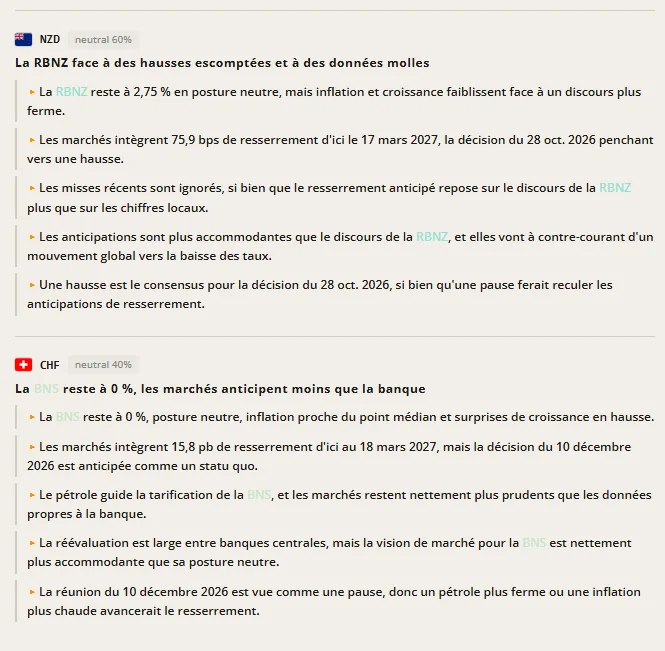
- Le ton de la RBNZ : neutre, à 60 %, face à des données qui faiblissent.
- Une hausse est le consensus pour la décision du 28 octobre : une pause ferait reculer les anticipations de resserrement.
Le calendrier du terminal donne la suite. La Banque du Canada a monté son taux à 2,50 %, exactement comme prévu : la hausse était pricée, l'annonce n'a rien effacé. La RBNZ, elle, a laissé son taux à 2,75 % alors que la prévision était de 3 % : c'est l'événement contraire, celui que le brief avait repéré comme le plus asymétrique.
Mesurer le degré de hawkishness
Dire qu'une banque est hawkish ne suffit pas. Il faut savoir à quel point le marché l'a déjà intégré, et si les données le justifient. Le terminal place chaque banque centrale sur deux axes.
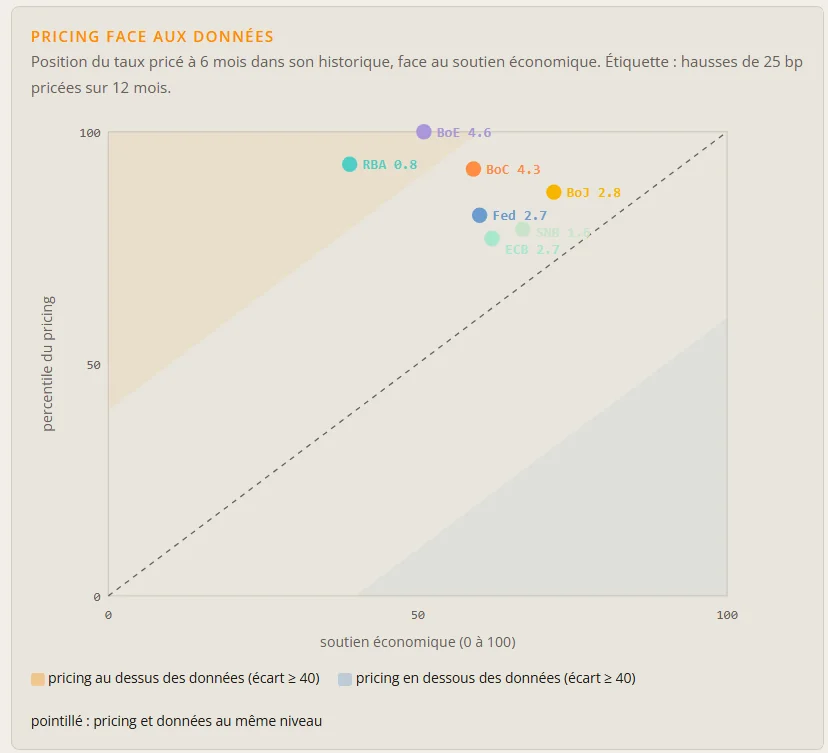
- La BoE : un pricing au sommet de son historique pour un soutien des données d'environ 50 sur 100. Le marché price 4,6 hausses de 25 points de base sur 12 mois.
- La RBA : un pricing élevé avec le soutien des données le plus faible du groupe, autour de 40 sur 100.
- La diagonale : pricing et données au même niveau. Plus une banque s'en éloigne vers le haut, plus son pricing devance ses données.
- La zone orange : pricing au dessus des données d'au moins 40 points. C'est là qu'un repli est le plus probable si le moteur du pricing s'essouffle.
- L'axe vertical : le percentile du pricingOù se situe le taux pricé à 6 mois dans son propre historique. 100 veut dire au plus haut jamais observé sur la période.
- L'axe horizontal : le soutien économiqueDe 0 à 100, à quel point les données, inflation, salaires, emploi, activité, justifient des taux plus hauts.
- L'étiquetteLe nombre de hausses de 25 points de base pricées sur 12 mois.
Les percentiles sont calculés sur l'historique disponible depuis mars 2026. Un pricing au 100e percentile est au plus haut de ces quelques mois, pas forcément d'un cycle entier.
Le ton de la banque face au pricing du marché
Troisième mesure : comparer ce que dit la banque à ce que le marché price. Quand le marché est plus accommodant que la banque, chaque discours ferme peut faire remonter le pricing. Quand il est plus restrictif que la banque et que ses propres données, il est exposé à une déception.
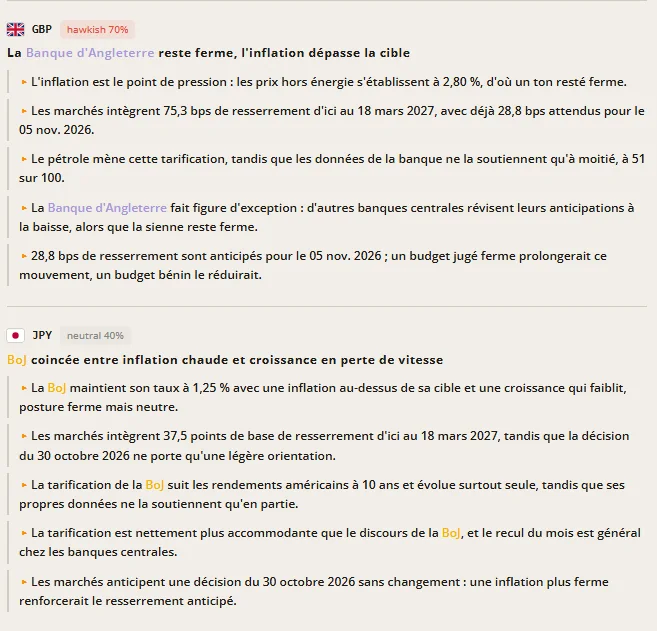
- Le ton de la BoE : hawkish, à 70 %. La banque reste ferme, l'inflation dépasse la cible.
- Ce qui porte son pricing : le pétrole, alors que ses données ne le soutiennent qu'à moitié, 51 sur 100.
- La BoJ : le marché est nettement plus accommodant que son discours. L'écart joue dans l'autre sens.
- Dans quel sens penche le pricing, et dans quel sens a t il bougé sur le mois ?
- Quel événement irait contre, et combien de points de base effacerait il ?
- Le pricing est il au dessus ou en dessous de ses données ?
- Le marché est il plus restrictif ou plus accommodant que la banque elle même ?
Ce qui fait vraiment bouger chaque pricing, et comment en tirer une paire.
Ce qui fait bouger chaque pricing
Le pricing d'une banque centrale ne dépend pas seulement de ses données. Une partie bouge avec les autres banques, sous l'effet d'un même stress : le pétrole, les taux longs américains, la volatilité obligataire. Le terminal mesure cette part commune et la sensibilité de chaque pricing à chaque stress.
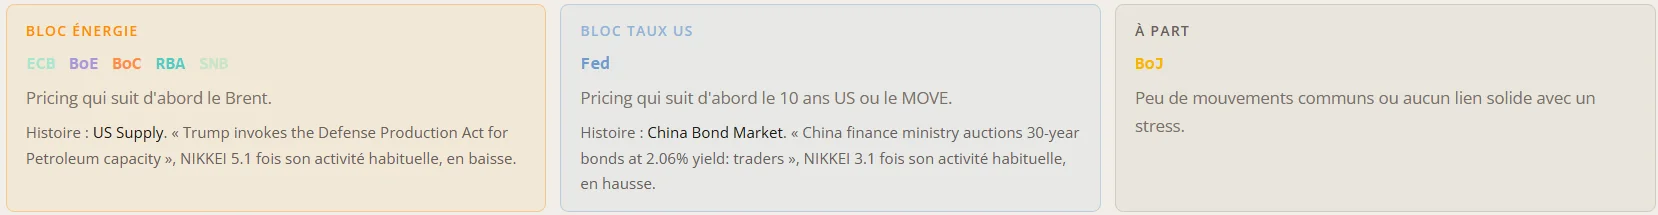
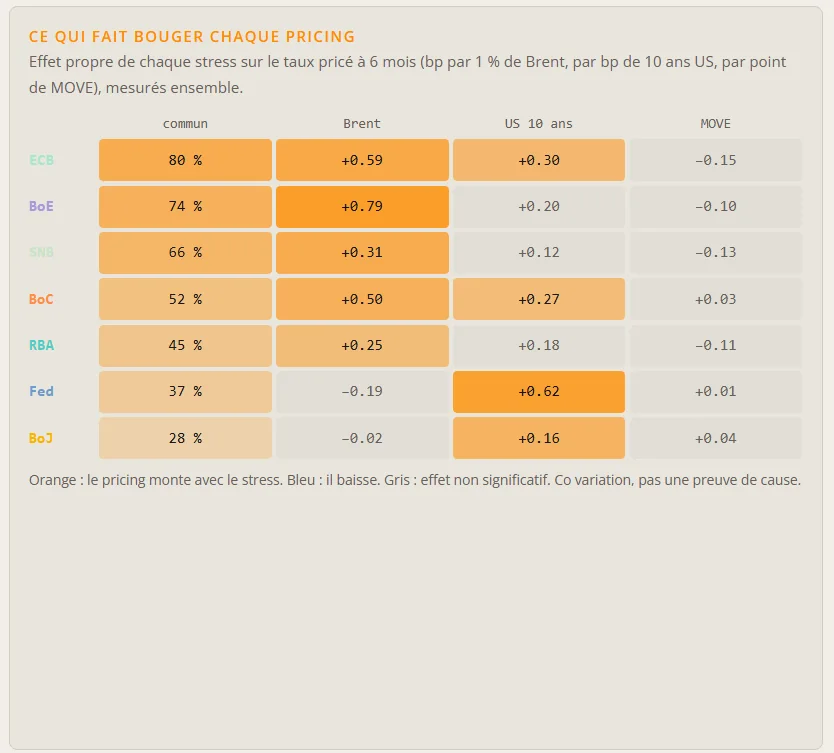
- La part commune : la part des mouvements quotidiens partagée avec les autres banques. 80 % pour la BCE, 28 % pour la BoJ.
- La BoE : +0,79 point de base sur son taux à 6 mois pour 1 % de hausse du Brent, la sensibilité au pétrole la plus forte.
- La Fed : +0,62 point de base pour chaque point de base de hausse du 10 ans américain, et aucun lien significatif avec le Brent.
- Le terminal le rappelle : une covariation mesurée, pas une preuve de cause.
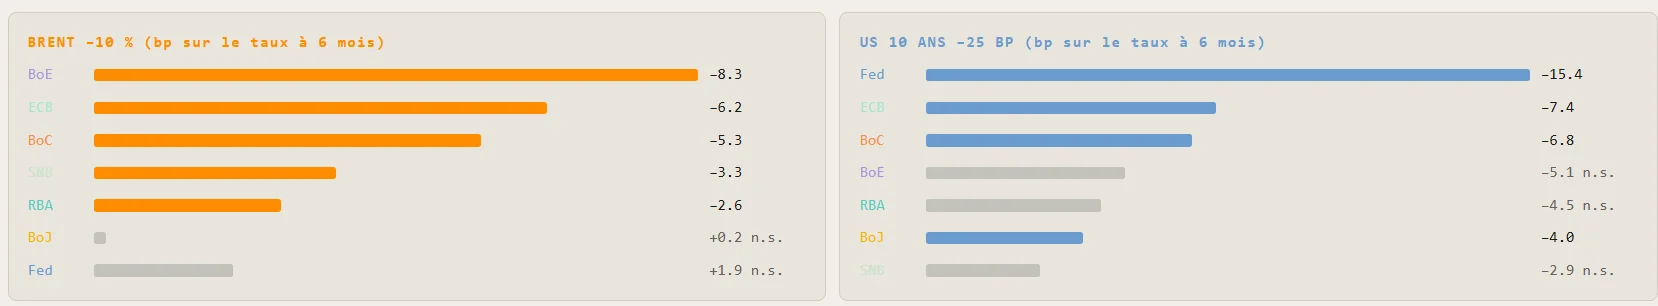
- Une baisse de 10 % du Brent est allée avec un recul de 8,3 points de base du taux à 6 mois de la BoE.
- Pour la Fed, l'effet du pétrole n'est pas significatif (n.s.).
- La Fed réagit au 10 ans américain : 25 points de base de baisse du 10 ans sont allés avec 15,4 points de base de baisse de son taux à 6 mois.
Le cas de la BoE : un pricing porté par le pétrole
Mises bout à bout, les mesures des niveaux 2 et 3 dessinent un pricing restrictif fragile.
- Le tonHawkish, à 70 %.
- Le pricingAu 100e percentile de son historique depuis mars, avec 4,6 hausses de 25 points de base pricées sur 12 mois.
- Les donnéesUn soutien de 51 sur 100 seulement, soit un écart de 49 points avec le pricing.
- Le moteurLe Brent : 74 % de mouvements communs avec les autres banques et +0,79 point de base pour 1 % de Brent.
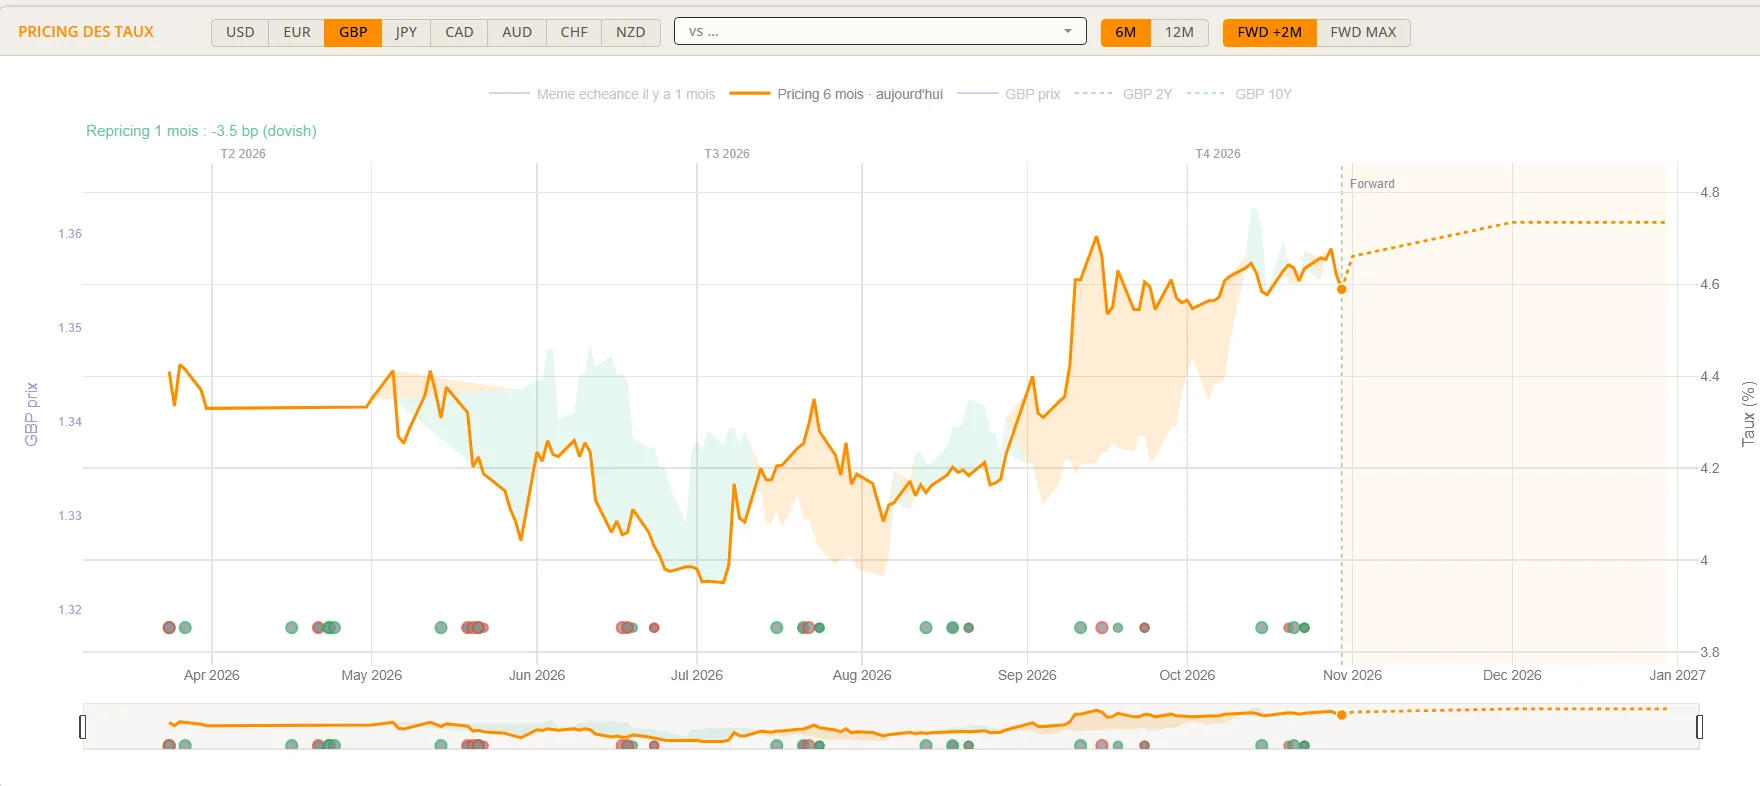
- Le repricing sur un mois : 3,5 points de base de recul, une première inflexion accommodante.
- Septembre : le taux pricé à 6 mois bondit et passe au dessus de 4,6 %.
- Aujourd'hui et la zone forward : le marché intègre encore un peu plus de hausses d'ici décembre.
- Juillet : le point bas de la période, autour de 4 %.
Si le stress pétrolier recule, la BoE est la banque dont le pricing paraît le plus exposé : sur les derniers mois, une baisse de 10 % du Brent est allée avec 8,3 points de base de moins sur son taux à 6 mois. C'est un risque de baisse que l'on peut anticiper. Ce qui invaliderait cette lecture : une hausse durable des salaires ou de l'activité britanniques, qui relèverait le soutien des données, ou un lien avec le Brent qui s'affaiblit.
Construire une position à deux jambes
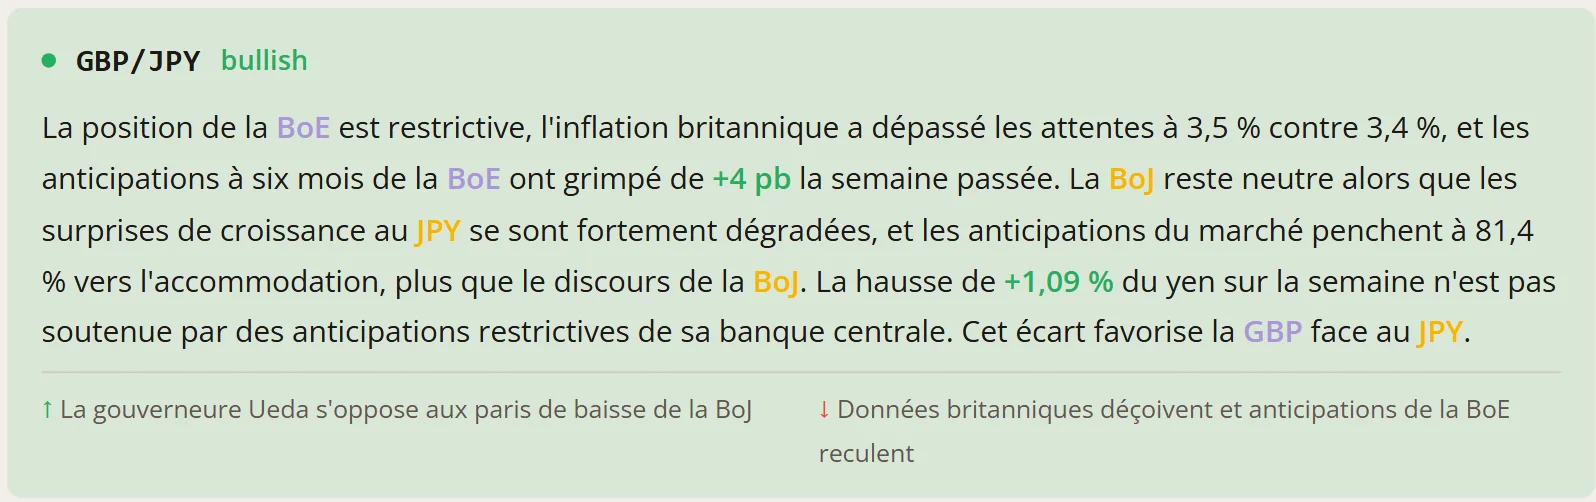
Une paire de devises oppose deux banques centrales. Une position solide cherche une jambe dont le pricing est soutenu, face à une autre dont le pricing est fragile ou trop éloigné de ses données, avec un catalyseur identifié de chaque côté.
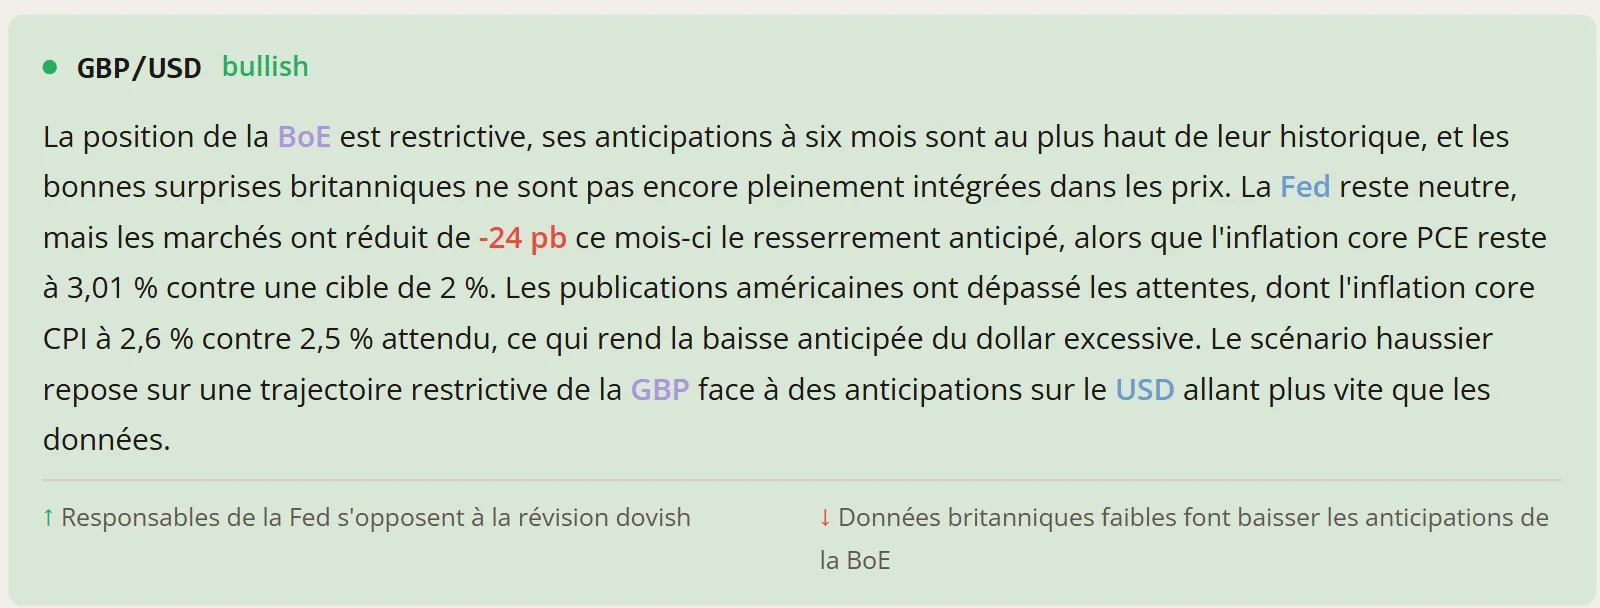
- Le verdict : haussier sur la GBP/USD.
- Côté dollar, le marché a retiré 24 points de base de resserrement sur le mois alors que l'inflation core reste au dessus de la cible : le pricing de la Fed paraît trop accommodant face aux données.
- Ce qui confirmerait : des responsables de la Fed qui s'opposent à cette révision accommodante.
- Ce qui invaliderait : des données britanniques faibles, qui feraient reculer les anticipations sur la BoE.
Croisé avec les moteurs du pricing, ce setup gagne en relief. La jambe GBP suit le pétrole, la jambe USD suit le 10 ans américain : les deux jambes ne sont pas portées par le même stress, c'est un point fort. Mais il a un point faible que l'on peut identifier à l'avance : une baisse du Brent ferait reculer le pricing de la BoE, alors que celui de la Fed n'y réagit pas.
La grille avant de prendre une paire
- Le ton de chaque banque : restrictif, neutre ou accommodant ?
- Le pricing de chaque banque est il au dessus ou en dessous de ses données ?
- Quel stress porte chaque pricing : ses propres données, le pétrole, les taux américains ?
- Quel catalyseur confirmerait la position, lequel l'invaliderait ?
- Que devient chaque jambe si le stress commun s'inverse ?
Ces lectures sont conditionnelles. Les sensibilités sont des covariations passées, mesurées sur quelques mois : elles peuvent changer, et elles ne remplacent ni un plan de trade ni la gestion du risque.
- Hawkish veut dire restrictif, dovish accommodant, et le ton se juge toujours par rapport à quelque chose.
- Une publication plus forte que prévu se lit comme restrictive, sauf le chômage, qui se lit à l'envers.
- Le marché réagit à l'écart avec ce qui est pricé : une news dans le sens du pricing ajoute peu, une news contraire peut tout effacer.
- Un pricing très au dessus de ses données et porté par un stress externe est le plus fragile.
- Une paire se construit sur deux jambes, avec un catalyseur identifié de chaque côté.
Questions fréquentes
Que veut dire hawkish ?
Hawkish, de l'anglais hawk (faucon), qualifie une banque centrale ou un discours qui penche vers des taux plus hauts, ou maintenus hauts plus longtemps, pour freiner l'inflation. En français, on dit restrictif.
Que veut dire dovish ?
Dovish, de l'anglais dove (colombe), qualifie une banque centrale ou un discours qui penche vers des taux plus bas pour soutenir l'emploi et la croissance. En français, on dit accommodant.
Une banque centrale hawkish fait elle monter sa devise ?
Souvent, car des taux plus hauts attendus rendent la devise plus rémunératrice. Mais tout dépend de ce qui est déjà pricé et de l'autre banque centrale de la paire : si le marché attendait encore plus ferme, ou si l'autre banque est plus restrictive, la devise peut baisser.
Quelles publications sont hawkish ?
Celles qui sortent au dessus des prévisions sur l'inflation, les salaires, l'emploi et l'activité. Le chômage se lit à l'envers : un taux de chômage plus bas que prévu est restrictif.
Comment savoir si une banque centrale est hawkish ou dovish ?
On compare son discours à son discours précédent, à sa cible d'inflation et à ce que le marché price. Le terminal MacroLens résume chaque semaine le ton de chaque banque centrale et le confronte au pricing des taux et au soutien des données.
Ton des banques centrales, pricing des taux et moteurs du pricing de huit banques centrales, à jour dans le terminal.
Ouvrir le terminalPour aller plus loin
- Taux de la Fed : les anticiper comme un pro : probabilités, courbe forward et repricing.
- Trader une annonce économique : réel, prévision, surprise et scénarios.
- Comment lire le rapport COT : croiser le ton avec le positionnement des grands acteurs.
Sources
- Federal Reserve, Federal Open Market Committee
- Banque centrale européenne, politique monétaire
- Bank of England, politique monétaire
- Banque de France, les taux directeurs
- MacroLens, fil des news, brief Macro hebdomadaire, Moteurs du pricing et Pricing des taux, captures de fin octobre 2026
Rédigé par l'équipe MacroLens · publié le 30 octobre 2026