Comment lire le rapport COT ?
Le rapport COT de la CFTC montre chaque semaine comment les grands acteurs sont positionnés sur les contrats à terme. On le lit en deux temps : les niveaux (où en sont les longs et les shorts de chaque acteur, et à quel point c'est extrême) puis le flux de la semaine (ce qui a changé, de combien, et avec quel open interest). Le COT ne donne pas un signal à suivre tel quel : il sert de confirmation, de contre signal ou de signal d'extrême.
Mis à jour le 29 octobre 2026 · exemples tirés du rapport du 20 octobre 2026
Sommaire
- Qu'est ce que le rapport COT ?
- Les acteurs : Leveraged Funds, Asset Managers, Non Commercials, Non Reportables
- Direction ou arbitrage : lire l'acteur selon l'actif
- Première lecture : les niveaux
- Seconde lecture : le flux de la semaine
- L'open interest, juge de paix
- Comment utiliser le COT dans un trade
- Trois exemples réels
- Aller plus loin : positionnement contre prix, signaux suivis
- Les limites du rapport
- Quels outils pour suivre le COT en français ?
- Questions fréquentes
Qu'est ce que le rapport COT ?
Le Commitments of Traders (COT) est un rapport hebdomadaire publié par la CFTC, l'autorité américaine des marchés à terme. Il recense les positions des traders qui dépassent un seuil de déclaration, sur tous les contrats à terme cotés aux États Unis : devises, indices, taux, matières premières, crypto.
- Publication : chaque vendredi à 15 h 30, heure de New York, soit en général 21 h 30 à Paris.
- Données : les positions arrêtées le mardi précédent, donc avec trois jours de décalage.
- Deux versions utiles : le rapport TFF (Traders in Financial Futures) pour les contrats financiers, devises, indices, taux et crypto ; le rapport Legacy pour les matières premières et pour les petits porteurs.
Les acteurs : qui sont ils et que font ils ?
| Acteur | Rapport | Qui | Comment le lire |
|---|---|---|---|
| Leveraged Funds | TFF | Hedge funds, CTA, fonds systématiques | Positions réactives, de court à moyen terme. Ils suivent souvent la tendance et amplifient les mouvements, mais une partie de leurs positions sert à des arbitrages. |
| Asset Managers | TFF | Gérants d'actifs, fonds de pension, assureurs | Positions lentes et lourdes, qui traduisent des convictions de fond. Un changement de cap chez eux compte plus qu'un à coup des Leveraged Funds. |
| Non Commercials | Legacy | Spéculateurs sur les matières premières | L'équivalent des fonds sur l'or, le pétrole, les métaux, face aux producteurs qui couvrent leur production. |
| Non Reportables | Legacy | Petits porteurs sous le seuil de déclaration | Lecture contrarienne : quand ils sont massivement d'un côté, le marché a souvent tendance à aller dans l'autre. |
La règle de base : quand Leveraged Funds et Asset Managers vont dans le même sens, les visions de court et de long terme sont alignées et le positionnement confirme la tendance. Quand ils divergent, aucun des deux ne se trompe forcément : les gérants raisonnent sur les fondamentaux de long terme, les fonds sur les mouvements des semaines à venir. La divergence signale un désaccord entre ces deux horizons, et donc des mouvements de court terme qui peuvent aller contre la tendance de fond.
Direction ou arbitrage : lire l'acteur selon l'actif
Une hausse de contrats ne veut pas toujours dire un pari sur la direction. Sur certains marchés, une position sur le future complète une position prise ailleurs. Deux cas sont bien connus.
Le bitcoin : le short des Leveraged Funds n'est pas forcément baissier
Le future bitcoin du CME cote souvent plus cher que le comptant. Un fonds achète alors du bitcoin au comptant ou via un ETF, vend le future, et encaisse l'écart à l'échéance : c'est le basis trade. Sa position est neutre sur la direction. Une partie importante du short des Leveraged Funds vient de cet arbitrage : un short qui grossit peut signaler un écart attractif plutôt qu'une conviction baissière.
Sur cet actif, l'information directionnelle se lit donc plutôt dans les longs, ceux des Asset Managers comme ceux des Leveraged Funds, que dans les shorts. Au 20 octobre 2026, les Asset Managers réduisaient leurs longs de 17,8 % avec un open interest en hausse de 14,3 %, pendant que les shorts des Leveraged Funds se situaient au 85e centile de l'année.
Le yen et le franc suisse : les devises de financement du carry trade
Le yen, et dans une moindre mesure le franc suisse, servent de devises de financement. Un short des Leveraged Funds sur le yen peut donc être la jambe de financement d'un carry trade plutôt qu'un pari isolé contre le Japon.
Quand le carry se défait, ces shorts sont rachetés en masse et la devise de financement monte brutalement, comme le yen à l'été 2024. Un short très chargé sur le yen ou le franc suisse est donc moins une raison de vendre qu'un risque de débouclage à surveiller, surtout à l'approche d'une décision de la Banque du Japon ou d'un mouvement qui réduit l'écart de taux.
Première lecture : les niveaux
Les niveaux décrivent le stock de positions, ce qui s'est accumulé sur des semaines ou des mois.
Lire les longs et les shorts séparément
La position nette résume, mais elle cache l'essentiel. Une position nette stable peut venir de longs et de shorts qui augmentent ensemble, ou d'un côté qui fond pendant que l'autre grossit. Ce sont deux histoires très différentes.
Chercher les divergences
Divergence entre les deux jambes d'un même acteur (il ajoute des longs et réduit ses shorts), entre deux acteurs (Leveraged Funds acheteurs, Asset Managers vendeurs), ou entre le positionnement et le prix (les longs baissent pendant que le prix monte).
Mesurer l'extrême avec le COT Index
Le COT Index situe une position entre son plus bas et son plus haut sur une période, de 0 à 100. Sur 52 semaines il repère les extrêmes de l'année, sur 156 semaines ceux des trois dernières années. Quand les deux sont à 0 ou à 100, l'extrême est solide.
Au delà de 80 ou en deçà de 20, on parle souvent de zone extrême. Ce sont des repères d'usage : un marché peut rester des semaines à 0 ou à 100.
Seconde lecture : le flux de la semaine
Le flux décrit ce qui s'est passé entre deux rapports. C'est lui qui donne un biais pour la semaine, sans jamais faire oublier les niveaux.
La variation nette hebdomadaire
Le nombre de contrats ajoutés ou retirés par chaque acteur. Une grosse variation, comparée aux semaines précédentes, signale un repositionnement.
La variation en pourcentage des longs et des shorts
Rapporter la variation à la taille de chaque jambe : 5 000 contrats ajoutés sur une jambe de 10 000, c'est +50 %, sur une jambe de 200 000 c'est +2,5 %. Des longs en forte hausse avec des shorts en baisse donnent un biais clair ; les deux jambes en hausse donnent une lecture beaucoup plus ambiguë.
Le lien avec l'actualité de la semaine
Mettre les mouvements en face des événements du mardi au mardi : décision ou discours de banque centrale, chiffre d'inflation ou d'emploi qui surprend, tension géopolitique. Les acteurs ont ils réagi à l'annonce, et dans quel sens ?
L'open interest, juge de paix
L'open interest est le nombre total de contrats ouverts sur le marché. Il dit si les mouvements de positions s'accompagnent d'argent frais ou de fermetures.
| Ce qui bouge | Open interest | Lecture la plus probable |
|---|---|---|
| Longs ▲ | ▲ | Nouveaux capitaux à l'achat : conviction haussière |
| Shorts ▲ | ▲ | Nouveaux capitaux à la vente : conviction baissière |
| Longs ▼ | ▼ | Prises de profit ou liquidation de longs |
| Shorts ▼ | ▼ | Rachat de shorts (short covering), souvent après une hausse rapide |
| Longs ▲ et shorts ▲ | ▲ | Élargissement des deux côtés : couverture, arbitrage ou désaccord, peu de direction |
| Longs ▲, shorts ▼ | Stable | Basculement d'un même pool de capitaux vers l'achat : continuation haussière |
Comment utiliser le COT dans un trade
Le COT ne se trade pas seul. Il a trois usages :
Confirmation
Le scénario macro et le prix vont dans un sens, et les Asset Managers renforcent leur position dans ce même sens : le positionnement confirme et peut justifier de garder ou de renforcer une position.
Contre signal
Le prix monte mais les acteurs réduisent leurs longs, ou l'inverse : le mouvement n'est pas suivi par les capitaux. C'est une raison de prudence, pas une raison de prendre le contre pied immédiatement.
Signal d'extrême
Un acteur atteint 0 ou 100 sur son COT Index, surtout sur 52 et 156 semaines à la fois. Le marché est chargé d'un côté : la moindre surprise contraire peut déclencher des rachats en chaîne. C'est le cas où le COT peut justifier de s'exposer, avec un déclencheur de prix pour le moment.
Trois exemples réels du rapport du 20 octobre 2026
1. L'extrême : les shorts sur l'euro
Sur le future euro du CME, les Leveraged Funds sont vendeurs nets de 68 840 contrats, leur position la plus vendeuse depuis au moins trois ans : COT Index à 0 sur 52 comme sur 156 semaines. Leur jambe short a fortement augmenté depuis juin, jusqu'à son plus haut depuis début 2024. Les Asset Managers restent acheteurs nets de 190 421 contrats, mais au plus bas d'un an (COT Index 0,2), et leurs shorts aussi sont au plus haut de l'année.
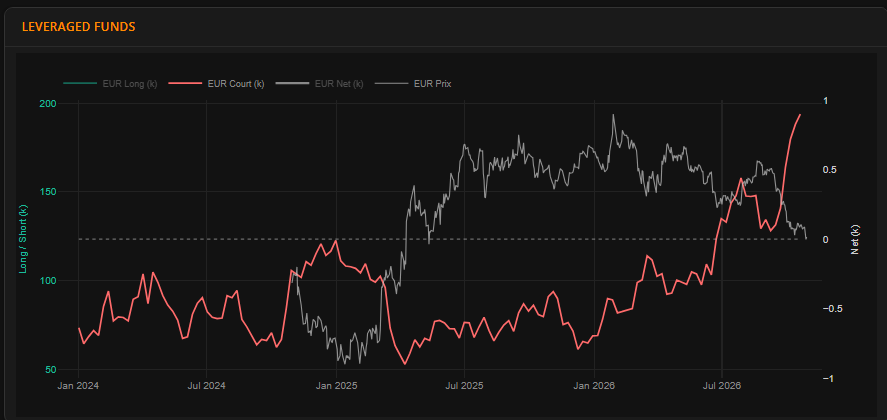
Lecture : c'est un signal d'extrême. Les vendeurs sont nombreux et déjà engagés. Une respiration de l'euro est plausible, et un rebond un peu trop rapide (une donnée de la zone euro meilleure que prévu, un ton plus ferme de la BCE, un dollar qui faiblit) pourrait forcer une partie de ces shorts à se racheter, ce qui accélérerait la hausse. L'extrême ne dit pas quand : c'est le prix qui donnera le déclencheur.
2. Le momentum : les Asset Managers sur le franc suisse
Les longs des Asset Managers sur le franc suisse montent presque à la verticale depuis la fin de l'été, et leur position nette est à 100 sur son COT Index 52 semaines, même si elle reste légèrement vendeuse en valeur absolue (−25 500 contrats). Sur la seule semaine du 20 octobre : environ +18 % de longs et −4 % de shorts, sur un open interest stable.
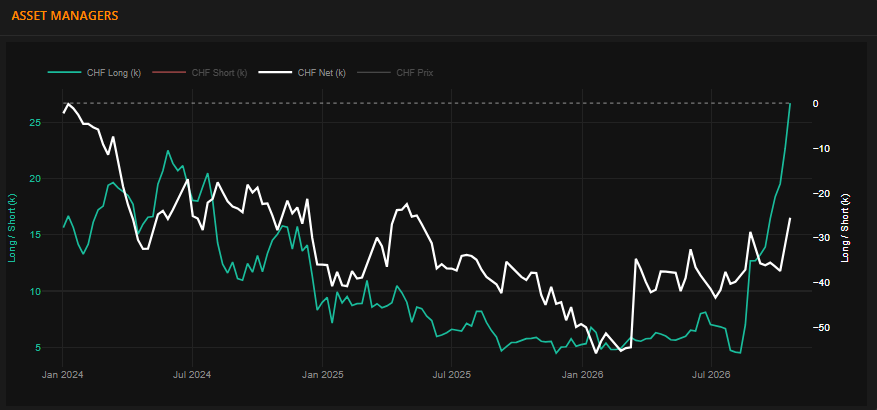
Lecture : longs en hausse, shorts en baisse, open interest stable. D'après la grille, le même pool de capitaux bascule vers l'achat : c'est une continuation haussière portée par l'acteur le plus lent du marché. C'est une confirmation pour qui est déjà acheteur de franc suisse.
Le contexte qui l'explique : sur cette période, le franc suisse est presque seul à jouer pleinement le rôle de valeur refuge. Le dollar, avec une Fed à 4 % et encore près de trois hausses de taux anticipées d'ici fin 2027, est une devise chère à détenir et joue moins ce rôle. L'or évolue près de ses plus hauts historiques, mais avec une forte volatilité (−4 % sur la semaine du 20 octobre). Les gérants qui cherchent une protection se tournent donc vers le franc.
3. Le contre signal : les Asset Managers sur le S&P 500
Depuis mai 2026, les Asset Managers réduisent leurs longs sur le future S&P 500 alors que l'indice a continué de monter jusqu'à ses plus hauts. La semaine du 20 octobre, leurs shorts progressent de 2,9 % et leurs longs reculent de 0,8 %, pendant que les Leveraged Funds font l'inverse (+11 % de longs). L'indice, lui, perd 2,5 % sur la semaine.
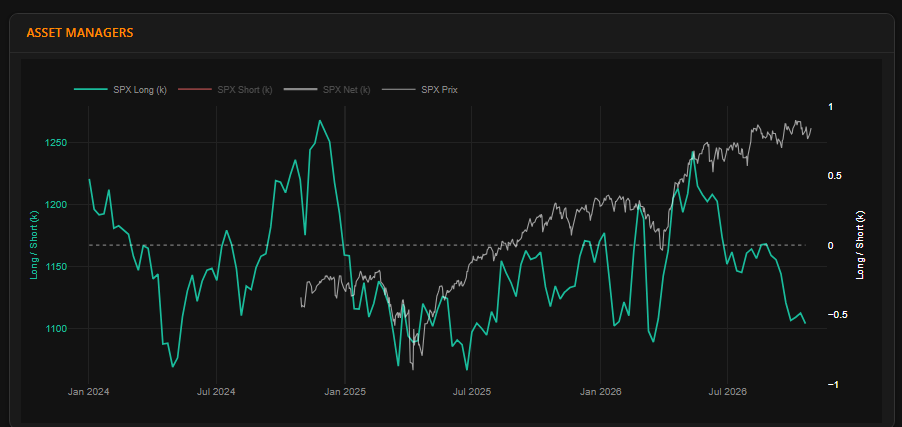
Lecture : c'est une divergence baissière entre le prix et les longs des Asset Managers. Le prix fait de nouveaux plus hauts pendant que les longs font des plus bas : la hausse de l'indice n'était plus accompagnée par les gérants, et les deux grands acteurs partent désormais en sens opposé. Ce n'est pas un signal de vente en soi, mais un contre signal : un argument de prudence sur la solidité de la tendance.
Aller plus loin : positionnement contre prix, signaux suivis
Le positionnement face au prix
Les cas les plus parlants sont ceux où un positionnement extrême fait face à un prix qui part dans l'autre sens. La semaine du 20 octobre en offrait deux : sur le pétrole WTI, les shorts des Non Commercials au 94e centile de l'année pendant que le prix montait de 9,7 %, ce qui augmente le risque de rachat forcé des vendeurs ; sur le Russell 2000, les longs des Leveraged Funds au 100e centile pendant que l'indice reculait. Le terminal MacroLens fait ce rapprochement chaque semaine dans sa vue d'ensemble du COT.
Signaux bruts, signaux croisés et track record
Certains comportements du COT ont, historiquement, précédé des mouvements de prix plus souvent que le hasard. On distingue :
- Le signal brut : le positionnement d'un actif annonce son propre prix (par exemple un mouvement des Asset Managers sur l'AUD qui annonce le prix de l'AUD).
- Le signal croisé : le positionnement d'un actif annonce le prix d'un autre (par exemple le positionnement sur le yen qui annonce le prix du dollar canadien).
Un signal se juge sur son taux de réussite comparé à la probabilité de base de l'actif (le pourcentage de semaines où il monte de toute façon), et pas sur son taux de réussite seul. Et un backtest ne vaut que s'il est confirmé ensuite sur des données qu'il n'a jamais vues. MacroLens publie ces signaux avec leur historique, et suit leurs résultats réels depuis juillet 2026 : un historique encore court, qui se lit avec prudence.
Les limites du rapport
- Le décalage : trois jours entre l'arrêté du mardi et la publication du vendredi. Un événement majeur peut avoir changé la donne entre temps.
- Le périmètre : seuls les contrats à terme américains sont couverts. Le forex au comptant, beaucoup plus gros, n'y figure pas, mais les futures en donnent une bonne image.
- Direction ou arbitrage : sur certains actifs, une partie des positions ne parie pas sur la direction (voir le bitcoin et le carry trade).
- La durée des extrêmes : un positionnement extrême peut se prolonger des semaines. Le COT donne le décor, le prix et les catalyseurs donnent le moment.
Quels outils pour suivre le COT en français ?
| Outil | Langue | Ce qu'il apporte | Accès |
|---|---|---|---|
| CFTC | Anglais | La source officielle, tableaux bruts et historiques complets | Gratuit |
| Tradingster | Anglais | Graphiques historiques par marché, simples et rapides | Gratuit |
| COT-Reports.com | Français | Graphiques, comparaisons entre marchés, COT Index | Gratuit, avec offre payante |
| Myfxbook | Français | Données COT par devise, intégrées à ses outils forex | Gratuit |
| MacroLens | Français | Longs et shorts par acteur, COT Index 52 et 156 semaines, variation hebdomadaire et open interest, positionnement contre prix, signaux suivis, croisés avec banques centrales et surprises économiques | COT gratuit sans compte, lecture IA complète en Premium |
Questions fréquentes
Quand le rapport COT est il publié ?
La CFTC publie le rapport COT chaque vendredi à 15 h 30, heure de New York, soit en général 21 h 30 à Paris. Il décrit les positions arrêtées le mardi précédent. Une semaine avec un jour férié américain décale la publication.
Quelle différence entre Leveraged Funds et Asset Managers ?
Les Leveraged Funds regroupent les hedge funds et les CTA : des positions plus courtes, plus réactives, parfois liées à des arbitrages. Les Asset Managers regroupent les gérants d'actifs, les fonds de pension et les assureurs : des positions plus lentes, qui traduisent des convictions de fond.
Une hausse des shorts est elle forcément baissière ?
Non. Sur certains actifs, un short sur le future sert à couvrir une position détenue ailleurs ou à capter un écart de prix, par exemple sur le bitcoin entre le comptant et le future du CME. Il faut regarder l'actif, l'acteur et l'open interest avant de conclure.
Que veut dire un COT Index de 0 ou de 100 ?
Le COT Index place la position actuelle entre le minimum et le maximum de la période choisie. 0 signifie la position la plus vendeuse de la période, 100 la plus acheteuse. Il mesure un extrême de positionnement, pas un moment d'entrée.
À quoi sert l'open interest dans la lecture du COT ?
L'open interest est le nombre total de contrats ouverts. Il dit si un mouvement de positions s'accompagne de nouveaux capitaux, quand il monte, ou de fermetures de positions, quand il baisse. Une hausse des longs avec un open interest en hausse traduit une conviction, une baisse des shorts avec un open interest en baisse traduit plutôt un rachat de shorts.
Le rapport COT donne t il des signaux d'achat ou de vente ?
Le COT sert surtout de confirmation, de contre signal ou de signal d'extrême. Un positionnement extrême signale un marché chargé d'un côté et peut appuyer une position, mais il peut durer des semaines. Il se lit avec le prix, les banques centrales et le calendrier économique.
Longs, shorts, COT Index et flux de la semaine pour les devises, l'or, les indices, les taux et la crypto, mis à jour chaque vendredi soir.
Voir le COT dans le terminalSources
- CFTC, Commitments of Traders : rapports officiels et calendrier de publication.
- CFTC, notes explicatives : définitions des catégories de traders.
- Données et graphiques : terminal MacroLens, à partir des rapports TFF et Legacy de la CFTC du 20 octobre 2026.
L'équipe MacroLens · notre méthode